Merkez Bankası Faizi %38 e indirdi, gerçek durum ne oldu?
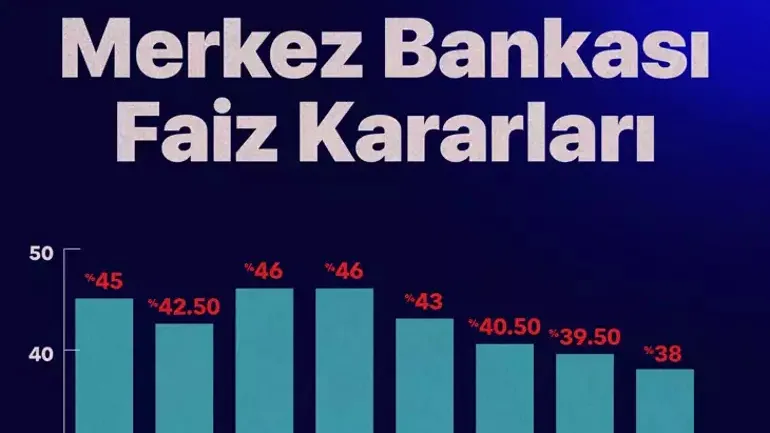
Merkez Bankası FAİZ İndirmeye devam etti…
Piyasa gerçeğinde reel durum nasıl, rakamsal olarak nasıl okunmalı. Enflasyon verileri ile faiz oranlarını karşılaştırarak bakalım. Önümüzdeki Ay (Ocak) Asgari Ücret, Emekli Maaşları, Memur Maaşları ve Vergi-Harç artışları ile oluşacak görünümün 2026 için doğru okunması adına önemli arz etmektedir.
Temel veriler (kullanılan değerler)
- TCMB politika faizi: %38
- Yıllık TÜFE (Kasım): %31,10
Mevduat stopaj oranları:
- 6 aya kadar (6 ay dâhil): %17,5
- 6 ay – 1 yıl (1 yıl dâhil): %15
- 1 yıl üzeri: %10
Bankalarda gözlenen brüt TL mevduat faizleri (kasım sonu):
- Ağırlıklı ortalama: %38 – %42
- Kampanyalı teklifler: %44 – %46
- Net yıllık faiz (%)
= Brüt faiz × (1 − stopaj) - Reel yıllık getiri (puan)
≈ Net yıllık faiz − Yıllık enflasyon (%31,10)
Hesaplamalar yıllık bazda yapılmıştır.
Temsilî senaryolar (yıllık bazda)
Kısa vadeli mevduat (6 aya kadar)
- Brüt faiz: %40
- Stopaj: %17,5
- Net faiz: %33,00
- Reel getiri: +%1,90
1 yıla kadar mevduat (piyasa ortalaması)
- Brüt faiz: %38
- Stopaj: %15
- Net faiz: %32.30
- Reel getiri: +%1.20
1 yıl ve üzeri mevduat
- Brüt faiz: %38
- Stopaj: %10
- Net faiz: %34.20
- Reel getiri: +%3.1
1.000.000 TL’yi 6 aya kadar mevduatta tutan biri gerçekten kazanıyor mu?
Son dönemde en çok duyduğum cümle:
“Mevduat faizi çok iyi.”
Peki gerçekten öyle mi?
Rakamla bakalım.
Varsayım (bugünün piyasa gerçeği):
- Mevduat tutarı: 1.000.000 TL
- Vade: 32–92 gün (6 aya kadar)
- Brüt yıllık faiz: %40
- Stopaj (≤6 ay): %17,5
- Net yıllık faiz: %33
- Yaklaşık: (%33/12): %1.90
- TL karşılığı: ≈ 19.000 TL / ay
- Buraya kadar her şey güzel görünüyor.
- Yıllık enflasyon ≈ %31.1
- Aylık karşılığı ≈ %2,59
- Yani 1.000.000 TL’nin:
- Aylık değer kaybı: ≈ 25.900 TL
- Aylık net faiz: +30.900 TL
- Aylık enflasyon etkisi: −25.900 TL
- 👉 Reel kazanç:
- ≈ +5.000 TL / ay
- Oransal olarak:
≈ %0,8 reel getiri
Aylık NET kazanç (nominal):
Ama enflasyonu ekleyelim:
GERÇEK SONUÇ (reel getiri):
Yorum / çıkarımlar
- Mevcut koşullarda mevduat sahiplerinin önemli bir kısmı reel olarak pozitif getiri elde edebiliyor.
- Reel getiri; yüksek brüt faiz + düşük stopaj birleştiğinde anlamlı hâle geliyor.
- Politika faizindeki geri çekilme, ilerleyen dönemde mevduat faizlerini aşağı çekebilir. Bu da bugünkü reel getirinin kalıcı olmayabileceği anlamına geliyor.
- Stopaj farkı, özellikle vade seçiminde net sonucu ciddi biçimde değiştiriyor.
- Kampanyalı oranlar kısa vadede cazip olsa da, süreklilik ve koşullar mutlaka kontrol edilmeli.
Pratik notlar
- Vade seçerken brüt faize değil, net faize bakılmalı.
- Kısa vadeli mevduat, enflasyona karşı koruma sağlar; ancak servet büyütme aracı değildir.
- Uzun vadede karar verirken enflasyon beklentisi, likidite ihtiyacı ve alternatif araçlar birlikte düşünülmelidir.
- Stopaj çoğu durumda nihai vergidir; özel durumlar için profesyonel görüş alınmalıdır.
Son Cümle:
Mevduat bugün parayı korur; ama strateji değildir.
HAKAN EKİNCİ
Gayrimenkul&Yatırım Danışmanı