Konut Kredisi Kullanmak İsteyenler için Son durum/Aralık 2025
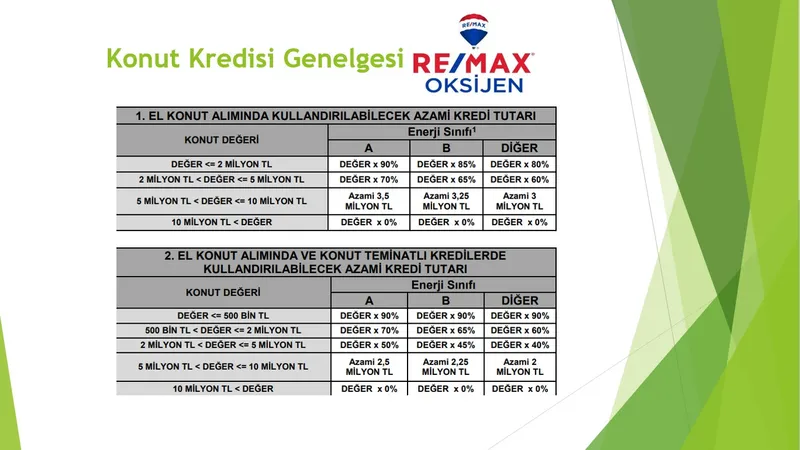
Bu tablo BDDK’nın konut kredisi için belirlediği LTV (loan-to-value / kredi-değer oranı) sınırlarını göstermektedir.
Yani bir kişinin eve göre maksimum ne kadar kredi çekebileceğini düzenleyen kural setidir. Ve güncel olarak bankaların uymak zorunda olduğu bir durumdur.
Bu Kural Seti sadece ilk konutu olacak kişiler için geçerli bir durumdur.
(BDDK düzenlemesine göre, bir kişinin hâlihazırda bir evi varsa (ya da eşi/çocuğu tapulu ev sahibi ise), yani “ikinci konut” almak istiyorsa kredi kullanımı çok daha kısıtlı. (Detaylar için beni arayabilirsiniz))
1) 1. el (sıfır) konutlarda daha yüksek kredi oranı var
- 2 milyon TL’ye kadar konutlarda enerji sınıfı A ise %90, B ise %85, diğer sınıflarda %80 kredi veriliyor.
- Konut değeri arttıkça oran düşüyor.
Örneğin 5–10 milyon TL arası bir sıfır dairede:- A sınıfında maksimum 3,5 milyon TL,
- B sınıfında 3,25 milyon TL,
- Diğerlerinde 3 milyon TL üst sınır var.
- 10 milyon TL üzeri konutlarda kredi yok.
2) 2. el konutlarda (ve konut teminatlı kredilerde) oranlar daha da düşük
- 500 bin TL’ye kadar değerlerde yine %90’a kadar çıkıyor fakat çok kısa bir basamak.
- 2–5 milyon TL arası 2. el konutlarda kredi oranı A sınıfında %50, B’de %45, diğerlerinde %40.
- 5–10 milyon TL aralığında maksimum:
- A: 2,5 milyon TL
- B: 2,25 milyon TL
- Diğer: 2 milyon TL
- 10 milyon TL üzeri yine kredi yok.
Bu tebliğ, kredi kullanmak isteyen kişiyi nasıl etkiliyor?
Kısaca: Eve göre değil, BDDK oranlarına göre kredi çekebilirsin. Konut değeri büyüdükçe oran sert düşüyor.
Alıcı şu şekillerde etkileniyor:
1) “Daha büyük ev = daha fazla kredi” devri bitti.
Ev 10 milyon olsa bile kredi tavanı 2–3 milyonla sınırlı.
Yüksek fiyatlı konutlarda ciddi özkaynak gerekiyor.
2) 2. el ev almak isteyenler çok daha dezavantajlı.
Aynı fiyat diliminde sıfır evde çok daha yüksek kredi, 2. elde çok daha düşük kredi çıkıyor.
3) Enerji sınıfı artık gerçekten önem taşıyor.
- A sınıfı + en yüksek oran
- B sınıfı orta
- Diğerlerinde ciddi düşüş
Bu, yeni konutları ve enerji verimliliğini teşvik ediyor,
4) Alıcı krediye güvenemez, nakit gücünü önceden bilmek zorunda.
Çoğu alıcı hâlâ “%80 kredi veriyorlar” varsayımıyla hareket ediyor ama bu yanlış.
Örneğin:
4 milyon TL’lik 2. el, enerji sınıfı düşük bir konutta kredi sadece %40 → 1,6 milyon TL.
3 milyon TL nakit şart.
5) Pazarlık gücünü alıcıdan satıcıya kaydıran bir düzen
Çünkü kredi sınırı düşük olduğu için, alıcıların çoğu nakit tamamlamakta zorlanıyor.
Bu da “krediye uygun değil” algısı yüzünden bazı konutların satışını yavaşlatıyor.
Net yorum (acımasız gerçek):
Alıcıysan, bu tablo seni maalesef ciddi şekilde frenleyen bir bariyer.
Özellikle 2. el ve yüksek fiyatlı konutlarda neredeyse “yarı nakit” gerektiren bir sistem var.
Bu yüzden satın alma stratejisi planlarken konut değeri değil, kredi tavanı baz alınmalı.
Kredi bacağını tutmak isteyen sistem sebebiyle, konut piyasasına olan talep sınırlı kalmaktadır. Piyasa bu süreçte; faizi yükünü kabul eden alıcılar olmasına rağmen, kredi tahsisini zorlaştıran bir dönem olarak önümüzde durmaktadır.
Hakan EKİNCİ
Remax Oksijen
0 532 287 23 39
Saygılarımla