BİREYSEL FİNANSAL OKURYAZARLIK ve ÖNEMİ
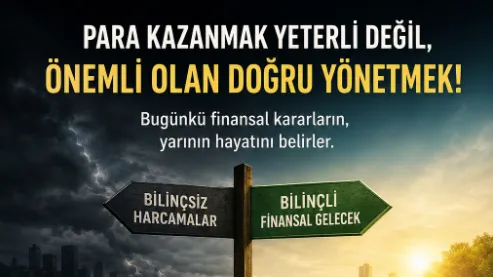
BİREYSEL FİNANSAL OKURYAZARLIK ve ÖNEMİ
Ülkemizde bireysel finansal okuryazarlık maalesef olması gereken seviyede değildir.
Birçok kişi para kazanmayı yeterli görürken, o parayı nasıl yöneteceğini, nasıl koruyacağını ve nasıl büyüteceğini bilmiyor.
1-Günlük hayatta en sık yapılan hataların başında kredi kartı kullanımı gelmektedir. Kredi kartı çoğu zaman bir ödeme aracı olmaktan çıkıp adeta ek gelir gibi görülüyor. Harcama yapılırken geri ödeme planı düşünülmüyor. Sadece asgari tutarın ödenmesi yeterli sanılıyor ancak bu durum borcun katlanarak büyümesine neden oluyor. Asgari tutar ödemesi, kalan ekstre borcunu gecikme faizine sokuyor ve bunu tekrarladıkça temerrüt olarak alınan faizde artış gösteriyor. Bu bilinçsizlik ciddi borç yüklerine, icra süreçlerine, aile içi finansal sorunlara yol açabiliyor.
2-Benzer hatalar bireysel kredi kullanımında da karşımıza çıkıyor. Konut, taşıt veya ihtiyaç kredisi çekerken çoğu kişi sadece aylık taksit tutarına odaklanıyor. Oysa asıl dikkat edilmesi gereken konu toplam geri ödeme tutarıdır. Uzun vadeli krediler kısa vadede rahatlık sağlıyor gibi görünse de toplamda çok daha yüksek maliyet anlamına gelir. Burada diğer önemli konu ise faiz öncelikli bakılan nokta olduğundan diğer masraflar (sigorta+dosya masrafı vb) maliyeti arttırmaktadır.
3- Diğer bir konu kredi notudur. Kredi Kayıt Bürosu(KKB) verileri bireyin finansal geçmişini ve güvenilirliğini gösterir. Ödemelerin düzenli yapılması kredi notunu yükseltirken, gecikmeler bu notu hızla düşürür. Düşük kredi notu ise ileride krediye erişimi zorlaştırır. Ayrıca bankalar tüm kararlarını bu kredi notuna göre vermektedir. Kredi Notu düşük müşterileri riskli kategoride görerek risk durumu sebebiyle daha yüksek oranlar ile kredi vermektedir. ( Örn: KKB notu 1900 olan müşteriye 2.99% faiz uygularken, KK notu 1100 olan müşteriye 4.99% uygulayabiliyor)
4-Finansal okuryazarlığın temel taşlarından biri bütçe yönetimidir. Gelir ve gider dengesi kurulmadan sağlıklı bir mali yapı oluşturulamaz. Küçük harcamalar çoğu zaman önemsiz görülür ancak ay sonunda ciddi farklar yaratır. Bu nedenle her bireyin mutlaka aylık bütçe yapması gerekir. Alışverişlerde “İhtiyaç mı - İstek mi” sorusunu kendimize sormalıyız.
5-Acil durum fonu oluşturulmalıdır. İş kaybı, sağlık harcamaları, ani giderler karşısında hazırlıklı olmak için en az altı aylık gider kadar nakdi birikim yapılması önemlidir.
6-Yatırım tarafında kritik konu yatırımcı psikolojisidir. Birçok kişi kulaktan dolma bilgilerle ya da başkalarının kazançlarına özenerek yatırım yapar. Oysa herkesin risk algısı, geliri ve hedefi farklıdır. Ülkemizde genetik olarak birikim algısı Altın üzerinde yoğunlaşmıştır. Fakat finansal piyasalarda bundan çok daha yüksek getirili ürünler bulunmaktadır.
7-Yatırım yaparken risk ve getiri psikolojisi değil yatırım ürünlerinin özellikleri bilinmelidir. Hisse senetleri, tahviller, fonlar, döviz, altın, kripto, gayrimenkul varlıkları gibi farklı araçların her biri farklı risk, likidite ve getiri profiline sahiptir.
8-Temel ekonomik kavramların bilinmemesi önemli bir eksikliktir. Enflasyon, faiz ve kur hareketleri doğrudan hayatımızı etkiler. Enflasyonun yüksek olduğu bir ortamda paranın değeri düşerken, faiz oranları yatırım tercihlerini değiştirir. Bu ilişkileri anlamadan doğru karar almak zordur.
📌Neler yapmalıyız?
Harcamalarımızı kontrol altına almalı,
Düzenli bütçe yapmalı
Finansal disiplin kazanmalı
Borçlanırken dikkatli olmalı
Toplam maliyeti hesaplamalı
Yatırım yaparken risk profilimizi, psikolojimizi dikkate almalı,
Dygusal kararlar yerine mantıklı adımlar atmalı
Bundan sonra Emlak Pusulasını düzenli okumalısınızJ
Finansal başarı yüksek gelirle değil doğru alışkanlıklarla elde edilir. Küçük ama bilinçli adımlar zamanla büyük sonuçlar doğurur…