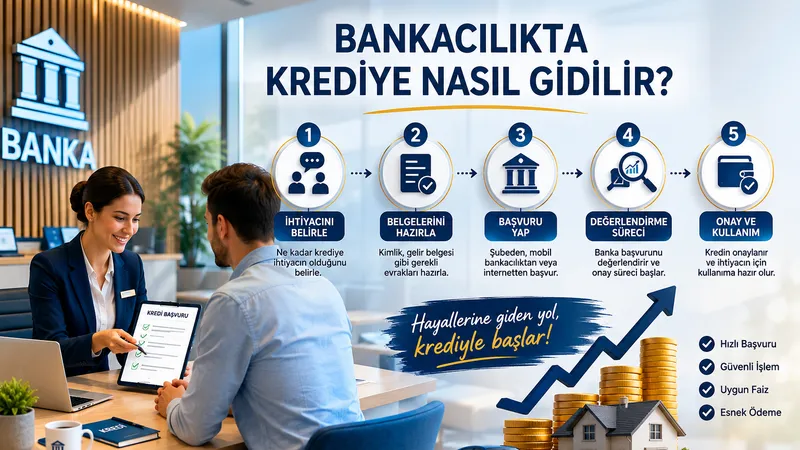
Bankacılıkta Krediye Nasıl Gidilir?
BANKAYA SUNULACAK FİNANSAL HİKÂYE NASIL YAZILIR?
Kredi talep etmek bir “para isteme” süreci değildir. Bir güven inşa etme sürecidir. Banka şunu merak eder:
🩸Şirket neden kredi istiyor?
🩸Parayla ne yapacak?
🩸Nasıl geri ödeyecek?
Yaptığınız açıklama bu üç soruya net cevap vermiyorsa, olumlu bir geri dönüş almanız kolay olmayabilir.
1.) Şirketinizi Net Anlatınız
Abartı yok. Slogan yok. Netlik var.
🩸Ortakların sektör tecrübesi nedir?
🩸Ne iş yapıyorsunuz?
🩸Kaç yıldır faaliyettesiniz?
🩸Ana ürününüz ne?
🩸Müşteri profiliniz kim?
🩸Rekabet avantajınız nerede?
Örneğin: “2000 yılından beri endüstriyel ambalaj üretimi yapmaktayız. Ana müşterilerimiz gıda ve otomotiv yan sanayi firmalarıdır. Satışlarımızın %70’i sözleşmeli müşterilerden oluşmaktadır.”
“Lideriz, vizyoneriz, öncüyüz” cümleleri bankacıya bir şey anlatmaz.
2.) Finansal Özet
Son 3 Yıllık Kurumlar Vergi Beyannamesine Göre:
🩸Net Satışlar
🩸Faaliyet Kârı
🩸Net Kârı
🩸Özkaynak Tutarı
🩸Toplam Borcu
🩸Net İşletme Sermayesi
🩸Likidite, Faaliyet Etkinliği, Finansal Yapı ve Karlılık Oranları
“Ciro son üç yılda enflasyon oranının üzerinde göstermiştir. Faaliyet kârlılığı korunmuştur. Borç/özkaynak oranı dengeli seviyededir.”
Banka şuna bakar. Bu şirket ayakta mı?
Kârlılığın gerçeği. En kritik bölüm burasıdır.
🩸Kâr nereden geliyor?
🩸Faaliyetlerden mi?
🩸Yoksa menkul-gayrımenkul satışı, kur farkı, tek seferlik gelir mi?
Şu cümle güçlüdür: “Şirket kârlılığı esas faaliyetlerden gelmekte olup tek seferlik gelir bağımlılığı bulunmamaktadır.”
🩸Marjlar neden bu seviyede?
🩸Maliyet kontrolü nasıl sağlanıyor?
Bankacı sürdürülebilirlik görmek ister.
3.) Nakit Akışı Hikâyesi
Kâr ayrı, nakit ayrıdır.
🩸Aylık ortalama nakit girişiniz nedir?
🩸Giderleriniz ne kadar?
🩸Mevcut kredi taksitleri?
🩸Yeni kredi taksiti?
🩸Sonuçta kasada ne kalıyor?
4.) Kredi Talebi Net Olmalı
“Genel ihtiyaçlar için” yazmayın.
Talep edilen tutar: 20 milyon TL
Vade: 24 ay
Amaç: Yeni üretim hattı
Paranın nereye gideceği yazılmalıdır.
Netlik güven doğurur.
Geri Ödeme Planı
🩸Geri ödeme hangi gelirden sağlanacak?
🩸Yeni yatırımın yaratacağı ek ciro ne kadar?
🩸DSCR oranı kaç?(≥1.3 güven verir.)
En kötü senaryoyu yazın.
“Satışlarda %15 düşüş olması halinde dahi kredi geri ödemeleri faaliyet nakit akışı ile karşılanabilmektedir.”
Risk saklayan değil yöneten firma güçlüdür.
5.) Riskler ve Kontroller
Kur - Faiz riski var mı?
Müşteri yoğunlaşması var mı?
Mutlaka önlemi yazın:
“İhracat gelirleri ile doğal kur dengesi sağlanmaktadır.”
“Satışların %60’ı ilk 5 müşteri dışında dağılmıştır.”
Bu bölüm, güven üretir.
6.)Teminat Yapısı
Teminat önemlidir ama tek başına yeterli değildir. Teminatlar, güncel değerleri, likidite durumu yazılır. Teminat ikinci güvence, nakit akışı birinci güvencedir.
“Şirketimiz disiplinli finans yönetimi, sürdürülebilir faaliyet kârlılığı ve güçlü nakit akışı ile talep edilen krediyi geri ödeme kapasitesine sahiptir.”
Kredi bir risk değil doğru yapılandırılmış bir büyüme finansmanıdır.