Altın Rezervleri, Küresel Güven ve CDS:Altın Rezervleri CDS’i Nasıl Etkiler
Dünya ekonomisinde altın, artık sadece bir emtia değil; ülkelerin finansal itibarı, kriz dayanıklılığı ve borçlanma maliyeti üzerinde doğrudan etkisi olan stratejik bir güç unsuru. Özellikle son yıllarda artan jeopolitik riskler, yaptırımlar ve küresel belirsizlikler; merkez bankalarının altına bakışını kökten değiştirdi.
Bu yazıda üç temel soruya net cevap arayacağız:
- Dünyada altın stokları kimlerin elinde ve neden?
- Dış piyasa bu stoklara nasıl bakıyor?
- Bu bakış CDS’lere (ülke risk primlerine) nasıl yansıyor?
1️⃣ Dünyada Mevcut Altın Stokları: Kim Ne Kadar Güçlü?
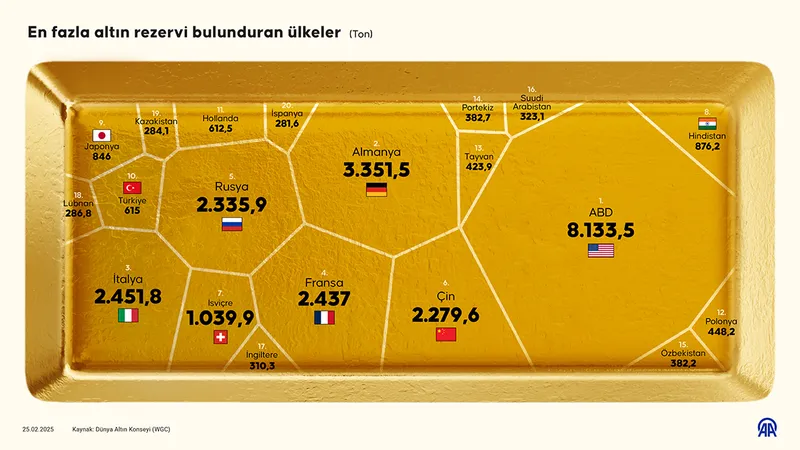
Merkez bankaları baz alındığında dünyadaki en büyük altın rezervleri şu ülkelerde toplanmış durumda:
- ABD: ~8.100 ton
- Almanya: ~3.350 ton
- İtalya & Fransa: ~2.400–2.450 ton
- Rusya & Çin: ~2.300 ton civarı
- İsviçre: ~1.000 ton
- Türkiye: ~600+ ton
Burada kritik olan yalnızca tonaj değil. Asıl mesele, bu altının GSYH’ye oranı ve nasıl tutulduğu.
Örneğin:
- ABD’nin altın/GSYH oranı görece düşüktür (%4–5), çünkü dolar zaten küresel rezerv paradır.
- Almanya, Fransa ve İtalya’da bu oran %10–15 bandındadır. Çünkü bu ülkeler altını dokunulmaz güven varlığı olarak tutar.
- Rusya ve Çin ise altını açık şekilde jeopolitik risk ve yaptırım sigortası olarak biriktirir.
2️⃣ Dış Piyasanın Altına Bakışı: Miktar mı, Davranış mı?
Uluslararası yatırımcılar ve kredi derecelendirme kuruluşları için kritik soru şudur:
“Bu ülke kriz anında altını korur mu, yoksa harcar mı”
İşte burada algı devreye girer.
Güçlü Algı Yaratan Ülkeler
- Altın rezervi istikrarlı artar
- Satış neredeyse hiç yoktur
- Rezerv politikası şeffaftır
- Merkez bankası bağımsızlığı tartışma konusu değildir
Bu ülkelerde altın:
Son çare değil, son kale olarak görülür.
Zayıf Algı Yaratan Ülkeler
- Rezervler dalgalıdır
- Altın zaman zaman bütçe veya döviz ihtiyacı için kullanılır
- “Gerekirse satarız” mesajı verilir
Bu durumda piyasa şunu düşünür:
“Altın var ama kalıcı değil.”
Ve bu düşünce doğrudan CDS fiyatlamasına girer.
3️⃣ CDS Nedir ve Altınla Neden Bu Kadar İlişkilidir?
CDS (Credit Default Swap), bir ülkenin borcunu ödeyememe riskinin sigorta primidir.
Basitçe:
- CDS yüksekse → Ülke risklidir
- CDS düşükse → Ülkeye güven vardır
Altın burada kritik rol oynar çünkü:
- Likidite sağlar
- Döviz krizinde teminat oluşturur
- En önemlisi: psikolojik güven üretir
Ancak sadece doğru rezerv rejimi varsa.
4️⃣ Altın / GSYH Oranı: “Gerçek Güç” Göstergesi
Uluslararası piyasalarda sessizce takip edilen ama çok az konuşulan bir oran vardır:
Altın Rezervi / GSYH
Bu oran bize şunu söyler:
“Bu ülke ekonomisinin ne kadarını altınla savunabilir?”
Genel kabul gören eşikler:
- %5 altı → Zayıf savunma
- %7–9 → Kırılgan denge
- %10–12 → Güven eşiği
- %15+ → Krizlere karşı sert zırh
Türkiye bugün yaklaşık %7–9 bandında yer alıyor. Yani potansiyel var, ama güven tam değil.
5️⃣ Türkiye %12 Seviyesine Çıkarsa CDS Ne Olur?
Altın/GSYH oranının %12’ye yükselmesi, tek başına mucize yaratmaz; ama doğru politika ile birleşirse CDS üzerinde ciddi etki üretir.
Olası Etki:
- Doğru iletişim + rezerv disiplini → CDS’te 100–150 baz puan düşüş
- Bu da:
- Eurobond faizlerinde düşüş
- Borçlanma maliyetlerinde yıllık yüz milyonlarca dolar tasarruf
- Uzun vadeli sermaye girişlerinde artış anlamına gelir
Ama altın artarken şu mesaj verilirse:
“Gerekirse satarız”
Etkisi sıfırlanır.
6️⃣ Kritik Gerçek: CDS 150 Altı Neden Zor?
Türkiye’nin CDS problemi:
- Sadece ekonomik değil
- Büyük ölçüde davranışsal
Piyasa şu sorunun cevabını arıyor:
“Türkiye doğru politikayı ne kadar süre sürdürebilir?”
Bu nedenle CDS’in 150 baz puanın altına kalıcı inmesi için:
- Dokunulmaz rezerv rejimi
- Para politikası tutarlılığı
- Mali disiplin
- Kurumsal öngörülebilirlik
Aynı anda gerekir.
🔚 Sonuç: Altın Var Ama Güven Var mı?
Altın, kapıyı açar. Ama içeride kalıcı olmak için:
- Güven
- İstikrar
- Tutarlılık
şarttır.
Bugün dünyada güçlü ülkeler, altınlarını konuşturmaz; davranışlarıyla konuşturur.
Türkiye için mesele artık “ne kadar altın var?” değil;
“Bu altına piyasa inanıyor mu?”
sorusunun cevabıdır.