31 Temmuz 2026 KREDİ FAİZLERİ ve 3 Yıllık Serüveni
Kredi Faizlerinde Üç Yıllık Seyir: Zirveden Normalleşmeye mi?
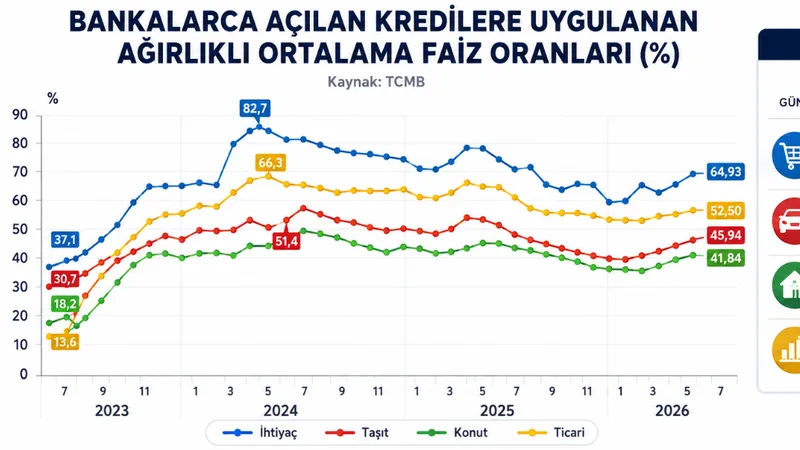
Bankaların açtığı kredilere uygulanan ağırlıklı ortalama faiz oranları, Türkiye’de finansman maliyetinin son üç yılda ne kadar değiştiğini açık biçimde gösteriyor. Temmuz 2023–Temmuz 2026 dönemine bakıldığında, faizlerde özellikle 2024 yılında belirgin bir yükseliş, ardından 2025’te kademeli bir gerileme ve 2026’da ise yeniden sınırlı bir hareketlilik görülüyor.
2023: Faizlerde hızlı yükseliş dönemi
2023 yılının ikinci yarısından itibaren kredi faizlerinde hızlı bir yükseliş yaşandı. Temmuz 2023 itibarıyla ihtiyaç kredilerinde ağırlıklı ortalama faiz yaklaşık %37 seviyesindeyken, konut kredilerinde %18, taşıt kredilerinde %31 ve ticari kredilerde %14 civarındaydı.
Yılın ilerleyen dönemlerinde özellikle ihtiyaç ve ticari kredilerde belirgin bir artış gerçekleşti. Bu dönem, kredi maliyetlerinin hızlı şekilde yukarı yöneldiği başlangıç noktası oldu.
2024: Faizlerde zirve
2024 yılı kredi faizleri açısından dönemin en yüksek seviyelerinin görüldüğü yıl oldu.
İhtiyaç kredilerinde faiz oranı %82,7 ile zirveye ulaşırken, ticari kredilerde yaklaşık %66,3, taşıt kredilerinde %57,8 ve konut kredilerinde yaklaşık %45 seviyeleri görüldü.
Özellikle ihtiyaç kredilerindeki yükseliş dikkat çekici. Krediye ulaşmanın maliyeti ciddi biçimde artarken, yüksek faiz ortamı tüketici ve yatırım kararlarını da doğrudan etkiledi.
2025: Zirveden aşağı yönlü hareket
2025 yılında faizlerde genel olarak bir normalleşme eğilimi başladı. Ancak düşüş, tüm kredi türlerinde aynı hızda gerçekleşmedi.
Yıl boyunca ihtiyaç kredileri hâlâ yüksek seviyelerde seyrederken, konut ve taşıt kredilerinde daha belirgin bir aşağı yönlü hareket görüldü.
Bu dönem açısından önemli nokta, faizlerin 2024'teki zirvelerden uzaklaşmasına rağmen kredi maliyetlerinin hâlâ yüksek kalmasıydı.
2026: Düşüşün ardından yeniden hareketlilik
2026'nın ilk yarısında kredi faizlerinde önce gerileme, ardından sınırlı bir toparlanma görülüyor.
31 Temmuz 2026 itibarıyla ağırlıklı ortalama faiz oranları:
| Kredi Türü | Faiz Oranı |
|---|---|
| İhtiyaç | %64,93 |
| Ticari | %52,50 |
| Taşıt | %45,94 |
| Konut | %41,84 |
Burada dikkat çeken en önemli nokta, konut kredisi faizinin dört kredi türü içerisinde en düşük seviyede bulunması, buna karşılık ihtiyaç kredisi faizinin hâlâ %65'e yakın seyretmesidir.
Gayrimenkul açısından ne anlatıyor?
Faizlerin seyri, konut piyasasını doğrudan etkileyen en önemli göstergelerden biri. Çünkü konut alıcısının satın alma gücü yalnızca konut fiyatına değil, finansman maliyetine de bağlı.
2024'teki yüksek faiz ortamı krediyle konut alımını zorlaştırırken, 2025 ve 2026'da yaşanan gerileme kredi talebinin yeniden hareketlenmesi açısından önemli bir zemin oluşturuyor.
Ancak Temmuz 2026 itibarıyla konut kredilerinde ortalama faiz hâlâ %41,84 seviyesinde. Bu nedenle kredi maliyetlerinin geçmiş yıllara göre gerilemiş olması, henüz "ucuz kredi dönemi" anlamına gelmiyor.
Büyük resim
Üç yıllık tablo bize şunu söylüyor:
2023 → Hızlı yükseliş
2024 → Faizlerde zirve
2025 → Kademeli normalleşme
2026 → Gerileme sonrası yatay/hafif yukarı hareket
Dolayısıyla gayrimenkul piyasasını değerlendirirken yalnızca konut fiyatlarına değil, aynı zamanda konut kredi faizinin yönüne de bakmak gerekiyor.
Çünkü faizlerdeki her kalıcı düşüş, krediyle konut alımının aylık maliyetini aşağı çekerek ertelenmiş talebin yeniden piyasaya gelmesini sağlayabilir.
Kaynak: TCMB – Bankalarca Açılan Kredilere Uygulanan Ağırlıklı Ortalama Faiz Oranları.
Not: Ağırlıklı ortalama faiz oranları, bankaların açtığı kredilerde gerçekleşen ortalama maliyeti gösterir; bireysel müşteriye sunulan belirli bir kredi teklifinin faiz oranıyla birebir aynı değildir.